Caso de estudio ·
Inundación fluvial en Sevilla: Tendencias climáticas, exposición y brecha de aseguramiento
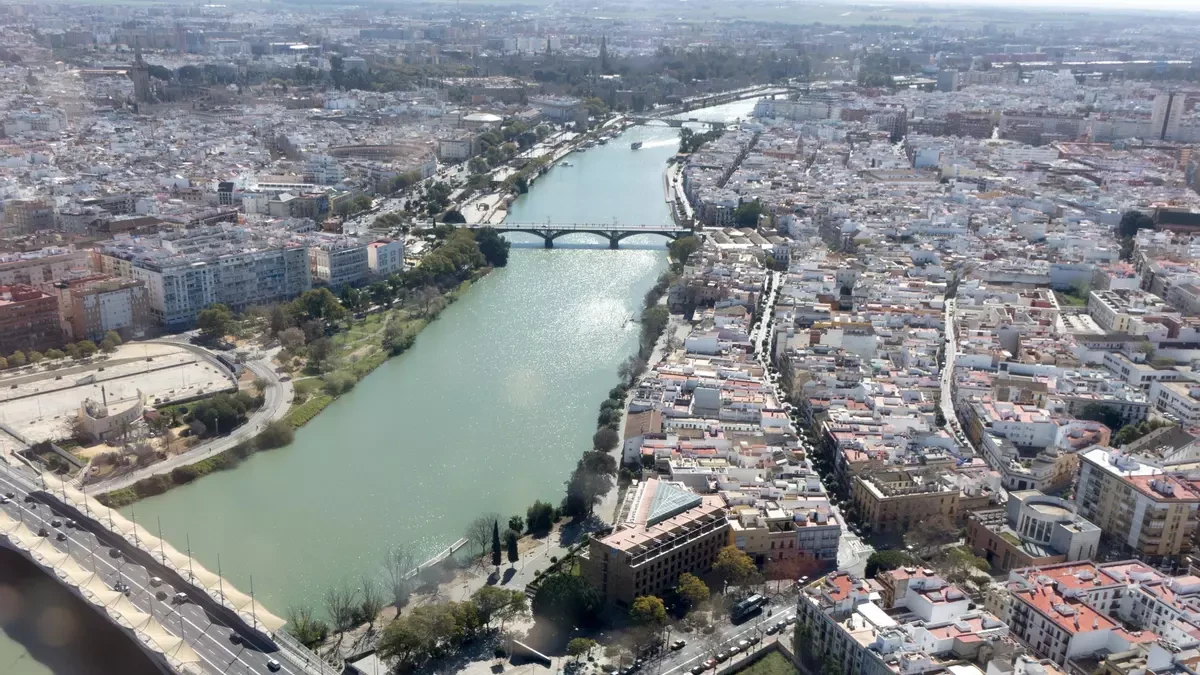
Alpha-Klima analizó el riesgo de inundación fluvial en la ciudad española de Sevilla, combinando datos prospectivos de amenaza con modelos de exposición y vulnerabilidad para evaluar los posibles impactos en las carteras de seguros.
El análisis muestra por qué el riesgo climático físico no puede deducirse únicamente de la proximidad a un río. Los códigos postales del casco histórico (41003) y del distrito Macarena (41008) presentan una mayor exposición a inundaciones que algunas zonas situadas físicamente más cerca de la cuenca del Guadalquivir. En un escenario climático adverso, el riesgo en algunos de los distritos más sensibles al clima podría aumentar hasta un 65 % para 2035 respecto a la referencia histórica.
Resultados clave
- El análisis por código postal muestra por qué la proximidad al río no basta para explicar dónde se concentra la exposición a inundaciones.
- Combinar la amenaza, la ubicación de los edificios y el valor de los inmuebles permite estimar pérdidas futuras y obtener una visión agregada del valor en riesgo al 99,5 %.
- El Consorcio de Compensación de Seguros ofrece una protección importante, aunque siguen siendo necesarias la evaluación de las lagunas de cobertura y de los cambios en el riesgo subyacente.
El reto para las aseguradoras
La inundación fluvial es uno de los riesgos físicos más relevantes en Europa, y el cambio climático puede aumentar tanto su probabilidad como sus posibles consecuencias. Las autoridades públicas españolas reconocen explícitamente este cambio, que podría traducirse en una mayor siniestralidad, presiones sobre la asequibilidad y una menor disponibilidad de seguros en las zonas muy expuestas.
Para las aseguradoras, los datos históricos de siniestralidad deben complementarse con un análisis prospectivo: los cambios en la frecuencia, la severidad y la localización de las inundaciones pueden alterar el perfil de riesgo de las carteras existentes.
En 2023, la Asociación Alemana de Aseguradoras (GDV) advirtió de que el aumento de los costes de los siniestros relacionados con el clima podría encarecer de forma significativa las primas de los seguros de daños materiales durante la década siguiente, y algunos escenarios apuntaban a una posible duplicación. La EIOPA ha expresado igualmente su preocupación por que, en las zonas muy expuestas, la cobertura de catástrofes naturales resulte cada vez más difícil de mantener, tanto en disponibilidad como en asequibilidad.
Sevilla como caso ilustrativo
En este contexto, Sevilla es un caso especialmente relevante y oportuno. En febrero de 2026, la borrasca Leonardo provocó el desbordamiento del río Guadalquivir en varias zonas de Andalucía, obligó a evacuar a miles de personas y puso de manifiesto la exposición de determinadas localizaciones al riesgo de inundación.
Sevilla destaca también entre las grandes ciudades españolas por su susceptibilidad a las inundaciones, ya que combina un importante desarrollo urbano con la exposición al sistema fluvial del Guadalquivir y una variación considerable de la topografía, la densidad edificatoria y el valor de los inmuebles entre distritos. Diversas estimaciones apuntan a que una parte significativa de su parque residencial podría verse afectada por inundaciones de periodo de retorno elevado, lo que refuerza la necesidad de una evaluación granular y prospectiva.
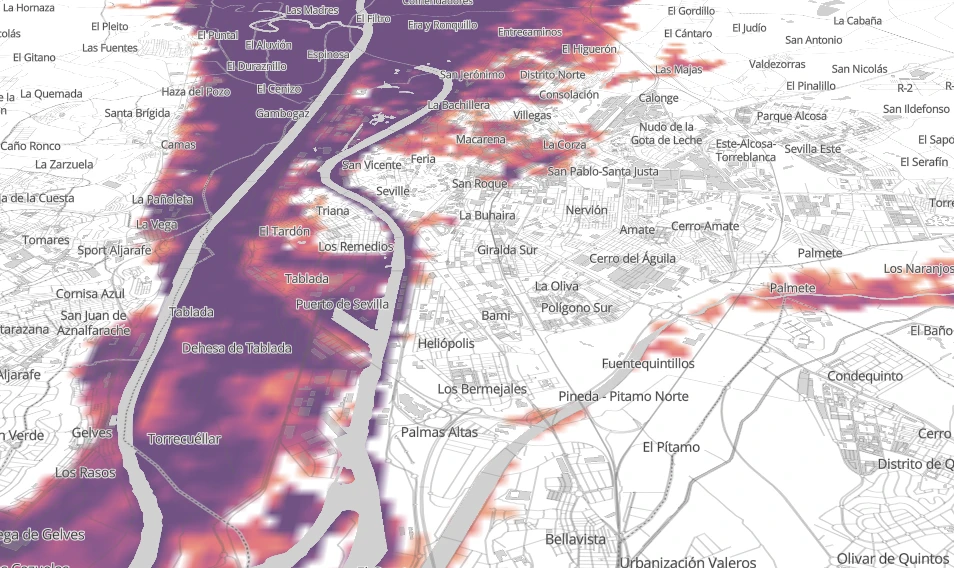
La figura siguiente muestra un ejemplo del mapa de riesgo de inundación disponible en la plataforma de Alpha-Klima para el área de Sevilla. Los datos de amenaza de alta resolución pueden combinarse con modelos de vulnerabilidad específicos de cada activo para pasar de una representación geográfica de la inundación a una estimación del posible impacto financiero, tanto a nivel de activo individual como en las carteras de seguros expuestas a la ciudad.
Por qué importa la ubicación
Las coordenadas precisas de los activos no siempre están disponibles en los conjuntos de datos de seguros, y la información de exposición puede registrarse con distintos niveles de detalle geográfico según el sistema. Esto es importante porque la calidad y la granularidad de los datos de exposición determinan con qué precisión puede evaluarse el riesgo físico.
Un enfoque práctico consiste en alinear la resolución del análisis de riesgo con la de los datos de exposición disponibles. Agregar la información geográfica a nivel de código postal, por ejemplo, ofrece un punto de partida pragmático. Permite a las aseguradoras identificar concentraciones de exposición, apoyar la priorización territorial y el análisis de acumulaciones, y señalar las zonas en las que podría estar justificada una evaluación más detallada.
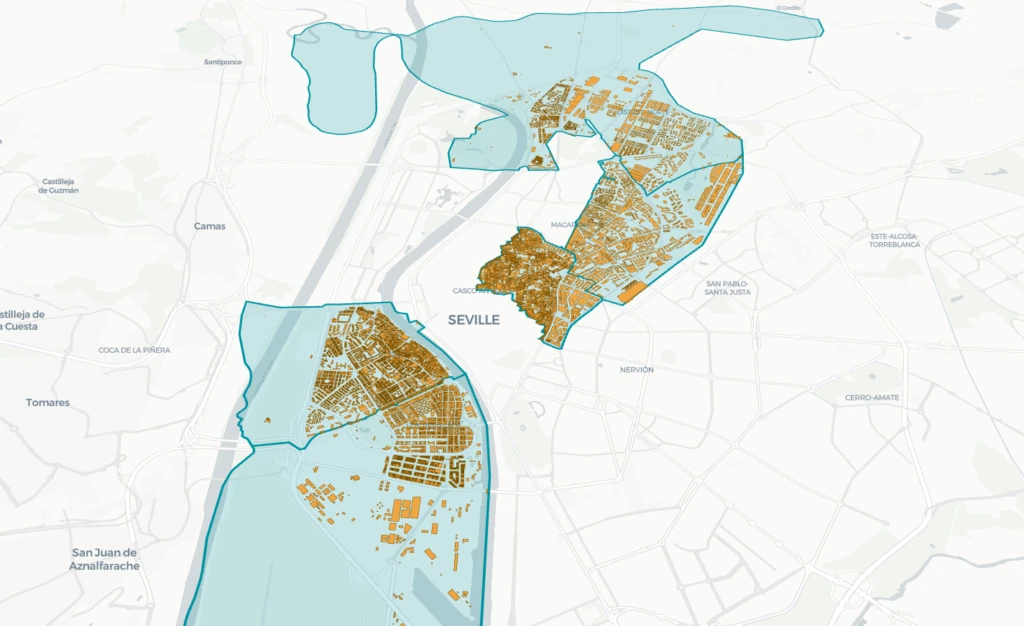
Combinando datos de geolocalización de edificios de OpenStreetMap con precios de mercado por metro cuadrado de Idealista, Alpha-Klima construyó una estimación de primer orden del valor de la exposición al riesgo de inundación a nivel de código postal. El proxy resultante refleja tanto la presencia de edificios en zonas inundables como las diferencias en el valor y la concentración de los activos expuestos.
El mapa siguiente muestra los cinco códigos postales con mayor exposición estimada al riesgo de inundación en la ciudad de Sevilla. Uno de los hallazgos más relevantes es que los códigos postales del casco histórico (41003) y del distrito Macarena (41008) presentan niveles de exposición más altos que algunos códigos postales situados más cerca del río. Esto ilustra la importancia de considerar no solo la proximidad a la amenaza, sino también la topografía local y la distribución y el valor de los activos expuestos.
Una visión prospectiva de los requerimientos de capital
El análisis evalúa también cómo podría evolucionar hasta 2035 el capital de solvencia obligatorio (SCR) asociado a estas exposiciones en el escenario climático desfavorable Hot-House World.
La metodología incorpora factores físicos como la topografía de la cuenca fluvial, que influye en la propagación y la acumulación de las aguas de inundación, así como la dependencia espacial del riesgo de inundación. La agregación del riesgo se realiza mediante técnicas basadas en cópulas para reflejar la dependencia plena entre los activos de un mismo código postal. Esto permite construir una distribución de impacto agregada a nivel de código postal, de la que se obtiene el SCR como el valor en riesgo (VaR) al 99,5 %, en línea con la normativa de Solvencia II.
Este enfoque recoge la posible concentración de pérdidas en escenarios extremos y reduce el riesgo de infravalorar la exposición agregada en carteras afectadas por un mismo episodio de inundación.
La comparación entre la referencia histórica y el escenario adverso a 2035 muestra que el casco histórico y la Macarena destacan no solo por sus niveles actuales de exposición, sino también por el aumento del riesgo previsto para la próxima década.
Otros códigos postales, aunque no figuran entre los más expuestos en términos absolutos, muestran una sensibilidad especialmente alta al cambio climático. En zonas como La Buhaira y San Pablo–Santa Justa, la exposición al riesgo de inundación fluvial podría aumentar hasta un 65 % respecto a la referencia histórica.
Por tanto, los resultados distinguen entre dos preguntas relacionadas pero distintas: dónde se concentra hoy el riesgo de inundación y dónde podría aumentar de forma más significativa en condiciones climáticas futuras.
La brecha de aseguramiento y el Consorcio de Compensación de Seguros en España
El mercado asegurador español tiene una característica distintiva: el Consorcio de Compensación de Seguros (CCS), el mecanismo público español de compensación de seguros. La inundación fluvial se clasifica como riesgo extraordinario, lo que significa que es el Consorcio, y no las aseguradoras privadas, quien se encarga de indemnizar los daños, siempre que exista una póliza de seguro en vigor en los ramos correspondientes.
Este esquema público-privado añade una capa importante de protección frente a las catástrofes naturales y contribuye a la resiliencia del sistema asegurador español. Sin embargo, no elimina la brecha de aseguramiento.
Esa brecha no se limita a los activos sin cobertura de seguro. También puede surgir cuando la protección existente es insuficiente en relación con el riesgo subyacente, cuando la exposición no se conoce o no se localiza adecuadamente, o cuando las pérdidas quedan fuera del alcance efectivo de la cobertura.
En España, el requisito de contar con una póliza de seguro subyacente es especialmente relevante: los activos que no están asegurados de entrada quedan fuera del mecanismo del Consorcio.
Por tanto, la presencia del CCS cambia la forma en que se absorbe el riesgo de inundación, pero no la necesidad de entender cómo está evolucionando ese riesgo. Tanto para las aseguradoras como para los supervisores, esto implica evaluar los cambios en la severidad, la frecuencia y la concentración de la exposición, y considerar cómo pueden afectar con el tiempo a la suscripción, la gestión de carteras, la asequibilidad y la asegurabilidad.
Así pues, reducir la brecha de aseguramiento no es solo una cuestión de ampliar la cobertura; también exige comprender mejor el riesgo subyacente. Combinar información prospectiva sobre amenazas con datos de exposición más granulares puede ayudar a las aseguradoras a identificar concentraciones emergentes, anticipar presiones sobre las carteras y contribuir a un sistema asegurador más resiliente.
Explora el análisis
Consulta el conjunto de datos de amenaza de inundación para acceder a los datos de origen, o descubre cómo Alpha-Klima vincula amenaza, vulnerabilidad, impacto y agregación.
Para ver cómo estas técnicas pueden ayudarte a evaluar tu cartera de seguros:
Solicita una demo de riesgo de inundación
Fuentes de datos
- Paprotny, D. y Morales Nápoles, O. (2016), Pan-European data sets of river flood probability of occurrence under present and future climate, 4TU.ResearchData – la capa de amenaza de inundación en la que se basan los mapas anteriores.
- OpenStreetMap – geolocalización de edificios. Precios de mercado por metro cuadrado de Idealista.